Julia Evelyn Martínez
Hacer rendir el dinero para la comida, acompañar a una persona enferma, cuidar a una niña o conseguir agua cuando falta: para muchas mujeres, sostener la vida significa resolver estas necesidades todos los días. Estas necesidades están ligadas a las decisiones sobre los impuestos. De lo que el Estado recauda depende una parte de los servicios que pueden aliviar esas tareas. Cuando faltan, son las mujeres quienes suelen cubrir la necesidad con más trabajo, menos descanso y menos oportunidades para obtener ingresos propios.
Por eso, las decisiones sobre política fiscal se sienten en la casa y en la comunidad. Importa cuánto cobra el Estado, a quién le cobra y qué hace con ese dinero. Pero también importa lo que decide no cobrar mediante exenciones, deducciones y otros beneficios. Esa renuncia a recaudar se llama gasto tributario o sacrificio fiscal. Algunos beneficios protegen ingresos de las familias; otros apoyan actividades empresariales. Distinguirlos permite defender los primeros y exigir que los segundos demuestren su utilidad social.
De dónde sale el dinero de los impuestos
Los impuestos no salen únicamente de las empresas. También aportan las personas asalariadas, quienes trabajan por cuenta propia y quienes compran productos o servicios sujetos a impuestos, incluso si no tienen empleo remunerado. La renta grava ingresos personales y ganancias empresariales; el impuesto al valor agregado, conocido como IVA, grava el consumo. El Cuadro 1 muestra cuánto aportó cada fuente en 2025. Los préstamos no están incluidos, porque son recursos que el Estado debe devolver.
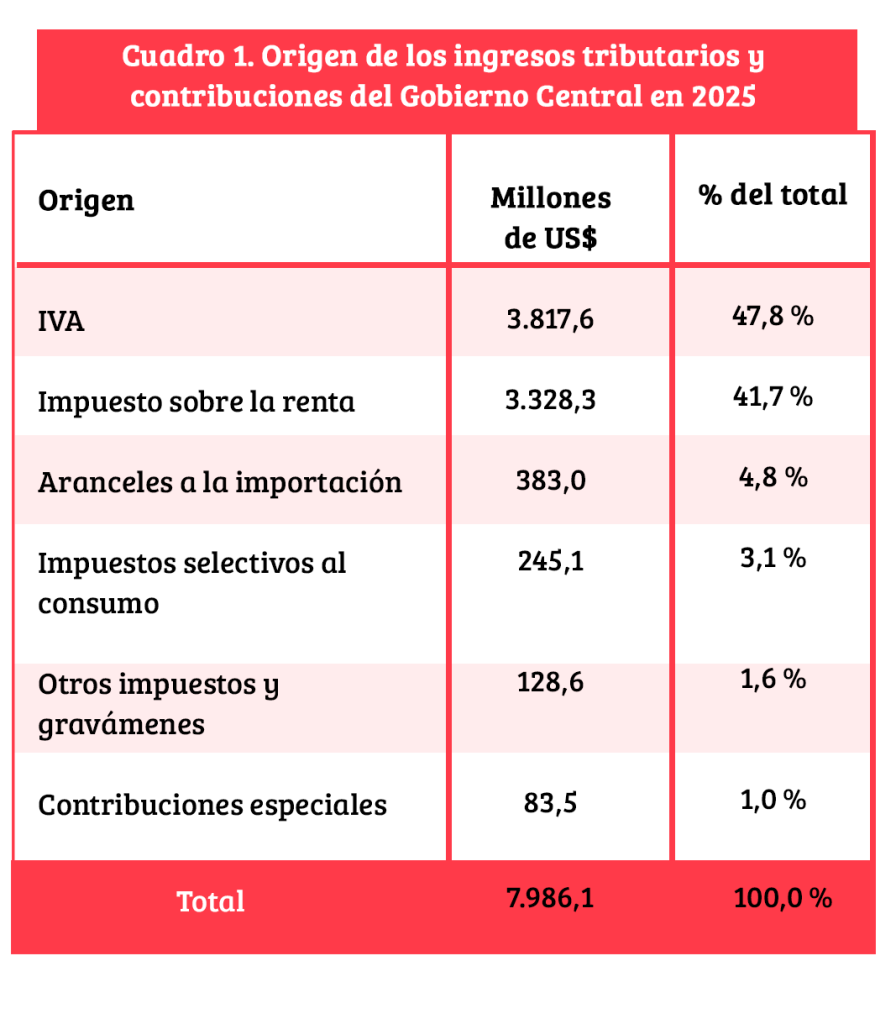
Casi 48 de cada 100 dólares de ese total llegaron por IVA. Aunque las empresas lo entregan a Hacienda, normalmente lo cobran en el precio de sus ventas y descuentan el IVA que pagaron en compras autorizadas. Quien compra para su consumo final suele asumir ese costo sin poder recuperarlo. Así, una parte importante del dinero público sale de las compras cotidianas.
El impuesto sobre la renta tampoco es un aporte exclusivo de las empresas: incluye lo que pagan trabajadoras, trabajadores y otras personas con ingresos sujetos al impuesto. Reconocerlo es importante: la población no solo recibe servicios públicos, también los financia.
El IVA pesa de manera desigual sobre las mujeres
El IVA tiene una tasa general del 13 %, aunque existen exenciones y reglas especiales. Pagar la misma tasa no exige el mismo esfuerzo a todas las personas. Pensemos en una compra de 100 dólares antes del impuesto: con IVA cuesta 113 dólares. Los 13 dólares adicionales representan el 4,3 % de un ingreso mensual de 300 dólares, pero solo el 1,3 % de uno de 1.000 dólares. Es un ejemplo ilustrativo: muestra por qué el mismo pago pesa más cuando se tiene menos.
Para muchas mujeres, ese esfuerzo se combina con ingresos bajos y responsabilidades de cuidado que dejan poco margen para ahorrar o reducir gastos necesarios. Cuanto mayor sea la parte de su ingreso que deben destinar a compras sujetas a IVA, mayor será el peso del impuesto. Por supuesto, las mujeres no vivimos todas la misma situación: influyen los ingresos, las personas a cargo y las necesidades de cada hogar.
Una mujer sin salario también contribuye cuando compra productos gravados con una remesa o con dinero compartido por su familia. Si además faltan servicios públicos de cuidados, enfrenta dos presiones: el impuesto reduce lo que puede comprar y la falta de servicios le exige más trabajo no remunerado. Esa combinación limita su autonomía y su tiempo para descansar, estudiar o buscar un empleo.
Un estudio del Instituto Centroamericano de Estudios Fiscales (ICEFI) ayuda a entenderlo. Al simular qué ocurriría en El Salvador si el IVA subiera del 13 % al 15 %, encontró que la pobreza aumentaría más en los hogares encabezados por mujeres. Ese ejercicio, realizado años atrás, no describe un aumento aprobado ni mide la situación actual. Muestra que una misma medida puede tener consecuencias distintas cuando las condiciones de partida son desiguales.
El problema es, entonces, la carga desproporcionada que el IVA puede imponer a las mujeres con menos recursos. No sabemos qué parte del total recaudado pagan ellas: el reporte de Hacienda no lo desglosa por sexo. Lo que sí debemos examinar es cuánto les cuesta pagarlo y qué necesidades dejan de atender para hacerlo.
Lo que el Estado decide no cobrar
Junto a lo que el Estado cobra está lo que decide no cobrar. El Marco Fiscal de Mediano Plazo 2025–2029 estima que, en 2022, el gasto tributario por renta e IVA fue de 1.307,49 millones de dólares. El Cuadro 2 presenta esa renuncia a recaudar. Son cifras de un año distinto a las del cuadro anterior y miden algo diferente: beneficios tributarios, no dinero recibido por Hacienda.
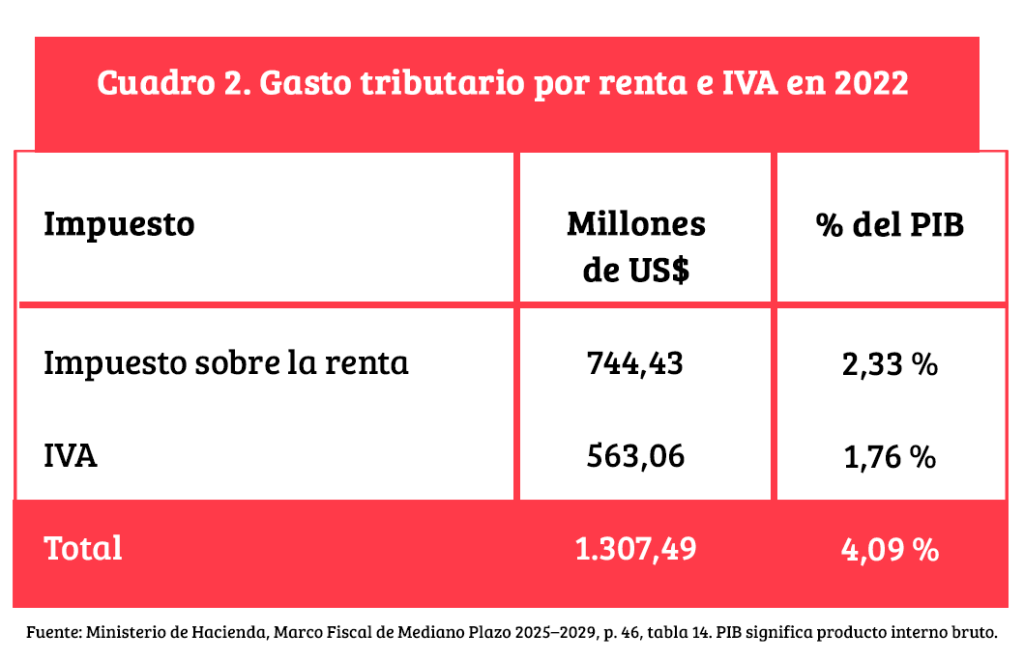
Son más de mil trescientos millones de dólares en un año. Esa cifra permite entender la importancia de revisar los beneficios, pero no significa que todos sean injustificados ni que todo ese dinero pueda recuperarse. La pregunta es cuáles protegen necesidades de la población y cuáles podrían reformarse para financiar servicios que hoy hacen falta.
No es lo mismo aliviar el impuesto de una trabajadora que conceder una exoneración a las ganancias de una empresa. Además, «persona natural» significa una persona individual, no necesariamente alguien de bajos ingresos: puede ser una asalariada, una profesional o la propietaria de un negocio. Por eso, aquí distinguimos los alivios personales de los apoyos a actividades empresariales, aunque estas sean realizadas por una persona natural.
Los beneficios a las personas y a los hogares
Para conocer mejor los beneficios necesitamos un desglose. El informe de COSEFIN, que reúne datos de Hacienda, lo ofrece para 2020. Ese año, una selección de alivios personales en renta sumó 222,65 millones de dólares. Incluye deducciones por aportes para pensiones, salud y educación, una deducción fija y exenciones al aguinaldo y a determinadas indemnizaciones. El Cuadro 3 los separa de las exenciones de IVA relacionadas con servicios básicos.
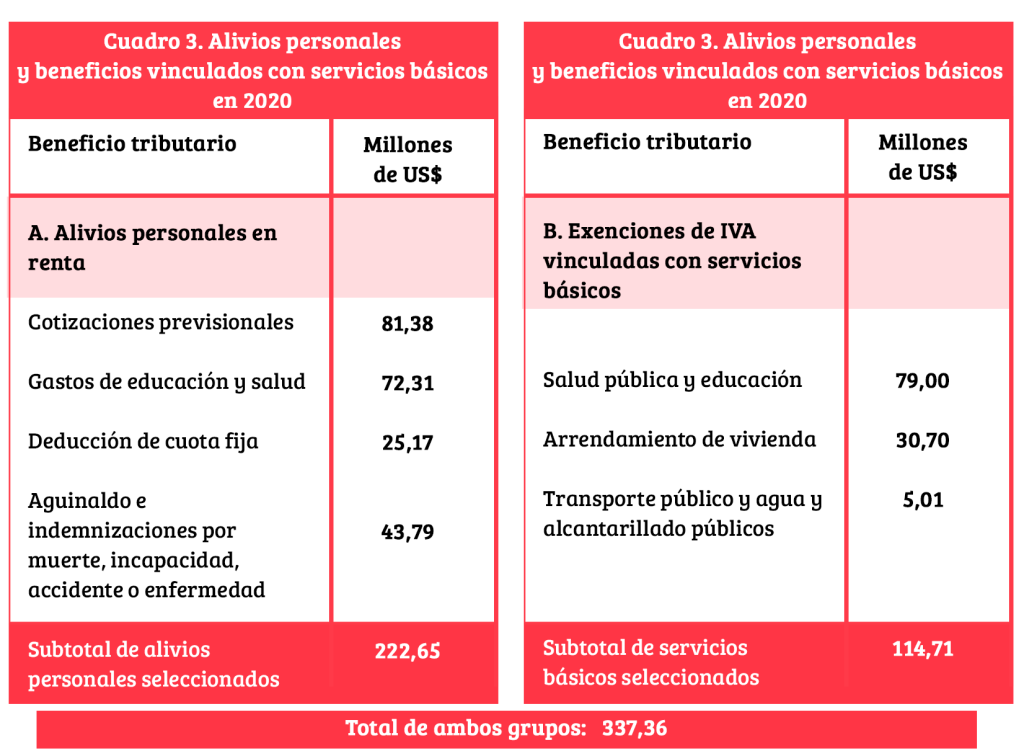
Los alivios personales seleccionados representaron el 20,5 % del gasto tributario de 2020. Al agregar los beneficios vinculados con servicios básicos, llegaron al 31,0 %. El resto no puede atribuirse automáticamente a empresas: también hay medidas compartidas, cooperativas, entidades públicas y organizaciones sin fines de lucro. En los servicios, además, hace falta saber cuánto del beneficio llega a las personas usuarias mediante precios menores.
La consecuencia política es clara: revisar privilegios empresariales no exige quitar el alivio al aguinaldo de una trabajadora ni encarecer servicios básicos. Una reforma justa debe identificar a quién beneficia cada medida. Estas proporciones corresponden a 2020; no deben aplicarse como si fueran las de 2022 o 2026.
Incluso los apoyos con finalidad social pueden dejar a muchas mujeres fuera. Una deducción por gastos médicos ayuda a quien paga renta y cumple los requisitos, pero no ofrece el mismo alivio a una mujer sin ingresos sujetos a ese impuesto. Por eso, estos beneficios no sustituyen la atención pública de salud ni los servicios de cuidados accesibles para todas las personas.
Los beneficios dirigidos a actividades empresariales
Los incentivos de renta permiten observar una concentración concreta. En 2020, zonas francas y depósitos para perfeccionamiento activo, servicios internacionales, energías renovables y turismo sumaron 104,15 millones de dólares: el 87,3 % del rubro que Hacienda denomina «incentivos fiscales» de ese impuesto. El resto correspondió prácticamente a cooperativas. El Cuadro 4 muestra su composición.
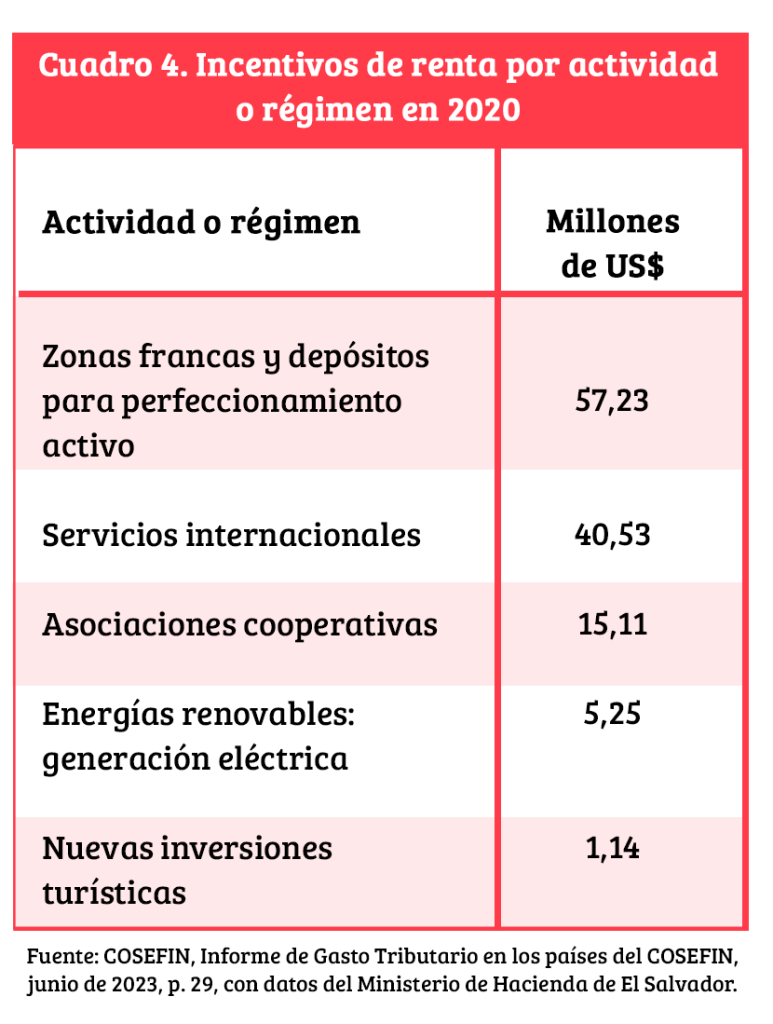
Las cooperativas aparecen en una fila propia porque su forma de propiedad y finalidad social requieren una evaluación particular. Ninguna de estas cifras demuestra, por sí sola, que un beneficio sea injustificado.
Podemos afirmar, por tanto, que esos incentivos de renta se concentraron ampliamente en actividades empresariales. No podemos extender esa proporción a todo el sacrificio fiscal: falta un desglose completo que permita hacerlo. Reconocer esta limitación no reduce la necesidad de revisar los beneficios a empresas; evita confundirlos con los apoyos a las familias.
Más ganancias y la promesa del rebalse
Cuando una empresa paga menos impuestos sobre una misma ganancia, conserva más dinero. No hace falta que el Estado le entregue un cheque: dejar de cobrarle ya representa una ventaja económica. Si debía pagar $30.000 y un incentivo reduce el pago a $10.000, le quedan 20.000 dólares adicionales. Este ejemplo ilustra cómo aumenta la ganancia después de impuestos, sin que por ese solo hecho se haya creado un empleo o mejorado un salario.
La justificación habitual es que ese dinero permitirá invertir, ampliar la producción y contratar más personas; luego, los beneficios llegarían al resto de la población mediante mejores salarios y mayor bienestar. Cuando ese resultado se da por hecho, aparece la idea del «rebalse» o «derrame»: llenar primero la copa de las empresas con la esperanza de que después alcance para las demás personas.
Pero el rebalse no es automático. El ahorro puede financiar una inversión, repartirse entre accionistas, pagar deudas o guardarse. Una nueva máquina puede aumentar la producción sin generar muchos empleos. Y mayores ganancias no garantizan mejores salarios: también importan las normas laborales, la libertad sindical y la capacidad de las trabajadoras para negociar. El resultado depende de decisiones y condiciones concretas, no de una promesa.
Desde una mirada feminista, hay otra pregunta: ¿qué ocurre mientras esperamos? El beneficio fiscal ya está concedido, pero las mejoras para las trabajadoras pueden no llegar. Si la menor recaudación no se compensa y limita los servicios públicos, muchas mujeres seguirán cubriendo las necesidades de cuidado con trabajo gratuito. ¿Por qué el apoyo a las ganancias se concreta en una ley, mientras el apoyo a los cuidados queda esperando a que la riqueza rebalse?
Por eso, el bienestar de la población debe ser una obligación comprobable. Cada incentivo necesita compromisos claros, plazos y una evaluación de sus resultados. Debe demostrar qué inversión y qué empleos adicionales genera, con qué salarios y bajo qué condiciones laborales, de igualdad de género y de protección ambiental.
Qué dice la evidencia internacional
La evidencia internacional respalda esa exigencia. Un informe conjunto del Fondo Monetario Internacional, la OCDE, las Naciones Unidas y el Banco Mundial advierte que muchas inversiones se habrían realizado aun sin incentivos. El Banco Mundial señala también la importancia del mercado, la infraestructura, la estabilidad y la formación de las personas trabajadoras. Renunciar a ingresos puede restar recursos para financiar esas mismas condiciones.
También importa cómo se concede el apoyo. La UNCTAD distingue los beneficios sobre las ganancias de aquellos vinculados con gastos de inversión. Los primeros pueden aumentar las utilidades que una empresa conservaría sin exigir nuevos empleos. Por eso, hay que preguntar qué actividad adicional produce el incentivo y si su costo se justifica frente a otras formas de utilizar los recursos públicos.
Maquila, beneficios fiscales y trabajo de las mujeres
La maquila permite ver esta discusión desde la experiencia de las trabajadoras. Parte de estas empresas opera bajo la Ley de Zonas Francas Industriales y de Comercialización. La misma ley cubre los depósitos para perfeccionamiento activo: establecimientos autorizados que pueden importar insumos para transformarlos y exportar los productos. Son modalidades de un régimen que abarca varias actividades; sus beneficios no corresponden únicamente a la maquila textil.
El trabajo de las mujeres permite poner estas cifras en perspectiva. Un estudio de ORMUSA, basado en la encuesta de hogares de 2023, estimó que las mujeres de la industria manufacturera dedicaban unas 17 horas semanales a los quehaceres del hogar, frente a unas cuatro entre los hombres del mismo sector. El dato abarca toda la manufactura, no solo la maquila, y muestra una jornada que continúa en casa de forma profundamente desigual.
Las empresas necesitan personas alimentadas, sanas y cuidadas para funcionar. Sin embargo, buena parte de ese cuidado se realiza sin remuneración y recae sobre las mujeres. Por eso, al evaluar los incentivos también debemos preguntar cuánto contribuyen las empresas a financiar servicios que alivien esa carga y cuánto tiempo recuperan las trabajadoras para sí mismas.
Nuevos incentivos y sus efectos sociales
Los beneficios abarcan también tecnología, vehículos eléctricos e híbridos, activos digitales y proyectos inmobiliarios. El Cuadro 5 reúne normas de distintos años, no solo de 2026. Algunas admiten personas naturales y sociedades: para evaluarlas importa conocer si apoyan una compra personal, un servicio colectivo o una inversión empresarial.
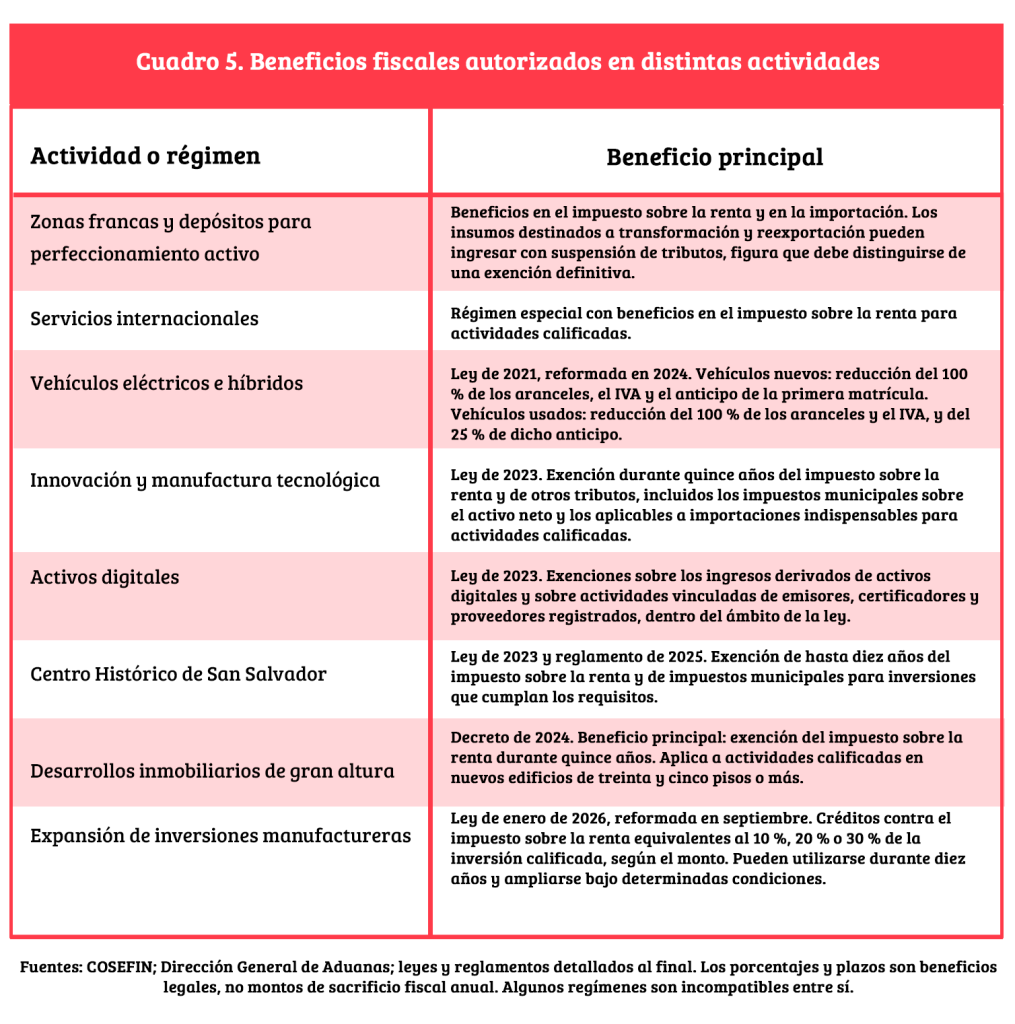
Los plazos de diez o quince años muestran que estas decisiones comprometen recursos durante mucho tiempo. Por eso, sus costos deben discutirse junto con las necesidades de financiamiento de la salud, la educación y los cuidados. No basta con anunciar una inversión: hace falta explicar qué recibirá la sociedad a cambio del apoyo fiscal.
El futuro también está en juego. Mientras el plan fiscal para 2025–2027 plantea evaluar una disminución del gasto tributario en 2026 y 2027, en enero de 2026 se aprobó una ley que permite a ciertas empresas manufactureras descontar del impuesto sobre la renta parte de sus inversiones de expansión. La coexistencia de ambas decisiones exige una explicación pública: qué beneficios se reducirán, cuáles se ampliarán, cuánto costará cada medida y cómo se protegerá el financiamiento de los cuidados y de la naturaleza en los años siguientes.
En los vehículos eléctricos e híbridos, la pregunta es qué movilidad se está apoyando y para quién. El régimen también incluye autobuses y bicicletas eléctricas, con reglas propias, pero reducir impuestos no garantiza transporte accesible. Además de disminuir emisiones, ¿ayuda a quienes deben viajar entre la casa, el trabajo, la escuela y el centro de salud? Esa es una pregunta central para las mujeres que cuidan.
En el Centro Histórico de San Salvador, los beneficios deben examinarse junto con el derecho a permanecer en la ciudad. Si las inversiones elevan alquileres y desplazan a familias o pequeños negocios, pueden favorecer la gentrificación: la transformación de un barrio que termina expulsando a quienes ya no pueden pagar vivir o trabajar allí. Para una mujer que depende del vecindario para cuidar, mudarse puede significar más gastos, viajes largos y pérdida de redes de apoyo. Atraer inversión debe ir acompañado de protección de la vivienda accesible y del comercio local.
Cuidar la naturaleza también sostiene la vida
La justicia fiscal feminista también se juega en el territorio. El agua, los bosques, los manglares y los suelos hacen posible la vida cotidiana. Cuando falta agua o una inundación daña una vivienda, aumenta el trabajo de conseguirla, limpiar, reponer alimentos y atender enfermedades. Donde esas tareas recaen principalmente sobre las mujeres, el deterioro ambiental multiplica una carga que ya era desigual.
El turismo, la industria y los proyectos inmobiliarios no solo dependen del agua, el suelo y otros bienes naturales: también pueden agotarlos, contaminarlos o limitar el acceso de las comunidades a ellos. Por eso, sus beneficios fiscales deben evaluarse junto con los empleos que generan y las condiciones laborales, pero también según la cantidad de agua y territorio que utilizan, los residuos que producen y los daños ambientales que pueden causar. Cuando una actividad recibe apoyo fiscal, debe demostrar cómo prevendrá esos impactos, cuánto aportará a conservar los bienes naturales que sostienen su funcionamiento y cómo reparará los daños que ocasione.
Financiar un sistema público de cuidados
Un sistema público de cuidados necesita financiamiento estable. Requiere servicios cercanos para la primera infancia, apoyos para las personas mayores y las personas con discapacidad, y atención para quienes necesitan cuidados prolongados. También necesita personal con salarios dignos, formación y derechos laborales. Debe respetar la autonomía de quienes reciben cuidados y dar tiempo y oportunidades a quienes los prestan. Los hombres tienen que asumir su parte; el Estado debe garantizar servicios y las empresas contribuir a financiarlos.
Recuperar recursos y cambiar las prioridades
Cambiar las prioridades fiscales exige mostrar qué está en juego. El Cuadro 6 presenta a cuánto equivaldrían distintas proporciones del gasto tributario de 2022. No son recursos disponibles ni una propuesta de eliminar beneficios personales: son referencias para dimensionar cuánto podría destinarse a derechos y servicios públicos si una revisión rigurosa permitiera recuperar parte de lo que hoy se deja de cobrar.
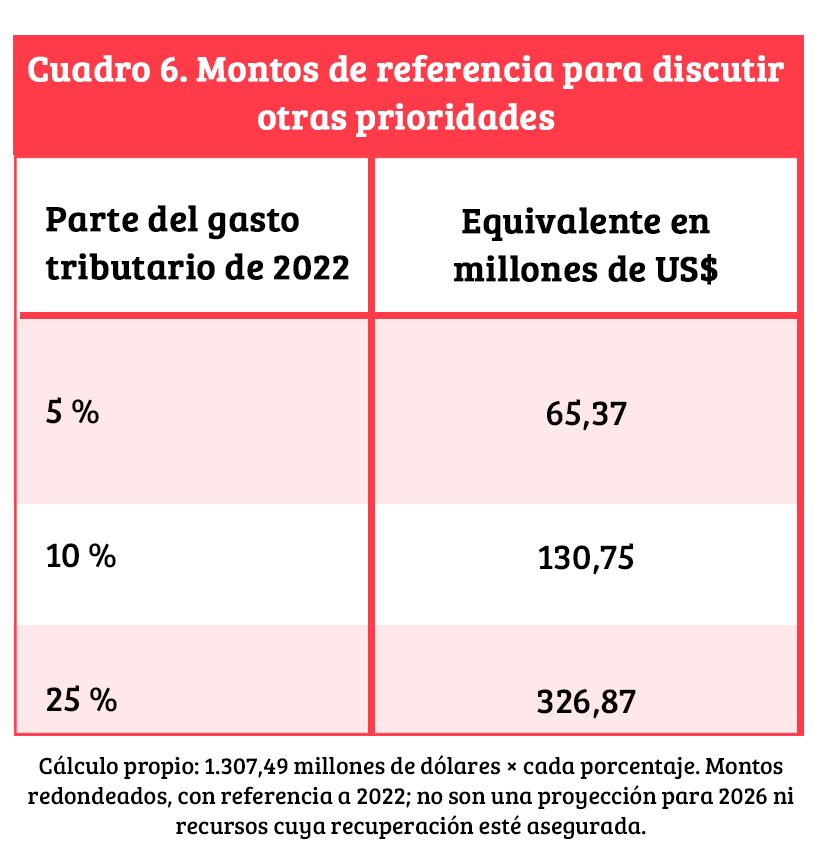
Una décima parte del gasto tributario de 2022 equivale a 130,75 millones de dólares. La pregunta política es qué prioridad debe tener ese monto: sostener beneficios que no demuestran resultados o financiar servicios de cuidados para la niñez, las personas mayores y las personas con discapacidad. Para convertir la comparación en una propuesta presupuestaria habría que calcular locales, equipos, formación y salarios dignos; aun así, la cifra permite exigir que cada dólar no recaudado se contraste públicamente con las necesidades que quedan sin atender.
La misma discusión debe incluir los bienes naturales. Parte de los recursos recuperados podría proteger nacimientos de agua, restaurar cuencas y manglares, fortalecer sistemas comunitarios de abastecimiento y prevenir inundaciones y sequías. No se trata de gastos secundarios: son inversiones que evitan pérdidas, enfermedades y nuevas jornadas de trabajo no remunerado, soportadas en gran medida por las mujeres.
Cuidar a las personas y cuidar la naturaleza forman parte de una misma política para sostener la vida. Un sistema de agua que funciona reduce el tiempo dedicado a conseguirla; una comunidad protegida frente a inundaciones evita pérdidas y jornadas adicionales de cuidados. Por eso, la revisión del sacrificio fiscal debe traducirse en financiamiento estable para ambas tareas, sin imponer nuevos costos a los hogares de menores ingresos.
Esto requiere decisiones públicas verificables: publicar cuánto cuesta cada beneficio, quién lo recibe y qué resultados produce; fijar metas de empleo digno, igualdad de género y protección ambiental; y establecer plazos para reformar o eliminar los incentivos que no justifiquen su costo, protegiendo a las personas trabajadoras. A la vez, es indispensable combatir la evasión y hacer que quienes tienen mayor capacidad económica contribuyan más, sin aumentar la carga sobre las compras básicas.
Las mujeres no somos únicamente destinatarias de programas públicos: financiamos al Estado cuando compramos y cuando recibimos ingresos sujetos a impuestos, mientras sostenemos buena parte del cuidado cotidiano. Por eso, tenemos derecho a decidir qué se financia, a quién se beneficia y qué obligaciones se exigen a cambio. Una justicia fiscal feminista debe proteger los alivios que sostienen la vida, someter los privilegios empresariales al escrutinio público y convertir los recursos recuperados en derechos universales. El cuidado de las personas y de la naturaleza no puede depender de promesas de rebalse: debe ocupar el centro del presupuesto y de la democracia. Esa es la decisión política urgente: poner la vida por encima de los privilegios.